Domain pzpm.de kaufen?
Wir ziehen mit dem Projekt
pzpm.de um.
Sind Sie am Kauf der Domain
pzpm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pzpm.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Gupfo, Zubehör Baustoffe, KunststoffachseDie Kunststoffachse von Gupfo ist ein essentielles Zubehörteil für Baustoffe, das speziell zur Aufnahme von Walzen entwickelt wurde. Hergestellt aus hochwertigem Kunststoff, bietet dieses Produkt eine zuverlässige und langlebige Lösung für verschiedene Anwendungen im Bauwesen. Mit einem Durchmesser, einer Länge und einer Breite von jeweils 75 Millimetern ist die Kunststoffachse vielseitig einsetzbar und eignet sich ideal für den Einsatz in Kombination mit Leimbehältern. Die Verwendung von Kunststoff gewährleistet eine hohe Beständigkeit und einfache Handhabung, was die Effizienz bei der Arbeit erhöht. Diese Kunststoffachse ist ein unverzichtbares Element für Fachleute, die Wert auf Qualität und Funktionalität legen. - Hergestellt aus hochwertigem Kunststoff für Langlebigkeit - Spezialisiert auf die Aufnahme von Walzen - Vielseitig einsetzbar in verschiedenen Anwendungen im Bauwesen.43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gupfo, Zubehör Baustoffe, SchwammgummiwalzenDie Schwammgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Anwendungen im Bau- und Renovierungsbereich. Diese Standardwalzen sind speziell für die Verwendung mit wasserverdünnbaren Leimen, wie Weissleimen und Kleister, konzipiert. Sie bieten eine gleichmässige und effiziente Verteilung der Materialien auf der Oberfläche, was zu einem optimalen Ergebnis führt. Die Walzen sind in Österreich hergestellt und zeichnen sich durch ihre hohe Qualität und Langlebigkeit aus. Mit einem Durchmesser von 75 Millimetern und einer Breite von 75 Millimetern sind sie ideal für präzise Arbeiten und ermöglichen eine einfache Handhabung. Der Lieferumfang umfasst eine Walze, die sich leicht austauschen lässt und somit eine praktische Lösung für verschiedene Projekte darstellt. - Geeignet für wasserverdünnbare Leime und Kleister - Hergestellt in Österreich für hohe Qualität - Einfache Handhabung und Austauschbarkeit.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Puag, Zubehör Baustoffe, AndruckwalzeAndrückwalze mit einer Rolle von 50 mm Durchmesser und 100 mm Breite. Der Walzenbezug besteht aus wasser- und bedingt ölfestem Kunststoff. Der Aluminiumkern hat Kunststoffnaben. Der Flachstahlhalter mit Buchenholzgriff verfügt über zwei Kunststoffbuchsen für die Walzenlager, was einen ruhigen Lauf mit minimaler Abnutzung der Lagerbolzen ermöglicht. Diese solide Ausführung ist ideal zum Andrücken. Technische Daten: - Andrückwalze: 50 mm Durchmesser, ca. 100 mm breit - Walzenbezug: 5 mm Wandstärke, wasser- und bedingt ölbeständig - Kern: Aluminium mit Kunststoffnaben - Halter: verzinkter Flachstahl 10x2,5 mm mit Holzgriff ohne Auflegestützen - Rollenlager: mit Kunststoffbuchsen - Gewicht: 260 g.96,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gupfo, Zubehör Baustoffe, KunststoffachseDie Kunststoffachse von Gupfo ist ein essentielles Zubehörteil für Baustoffe, das speziell zur Aufnahme von Walzen entwickelt wurde. Hergestellt aus hochwertigem Kunststoff, bietet dieses Produkt eine zuverlässige und langlebige Lösung für verschiedene Anwendungen im Bauwesen. Mit einem Durchmesser, einer Länge und einer Breite von jeweils 75 Millimetern ist die Kunststoffachse vielseitig einsetzbar und eignet sich ideal für den Einsatz in Kombination mit Leimbehältern. Die Verwendung von Kunststoff gewährleistet eine hohe Beständigkeit und einfache Handhabung, was die Effizienz bei der Arbeit erhöht. Diese Kunststoffachse ist ein unverzichtbares Element für Fachleute, die Wert auf Qualität und Funktionalität legen. - Hergestellt aus hochwertigem Kunststoff für Langlebigkeit - Spezialisiert auf die Aufnahme von Walzen - Vielseitig einsetzbar in verschiedenen Anwendungen im Bauwesen.43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Gupfo, Zubehör Baustoffe, SchwammgummiwalzenDie Schwammgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Anwendungen im Bau- und Renovierungsbereich. Diese Standardwalzen sind speziell für die Verwendung mit wasserverdünnbaren Leimen, wie Weissleimen und Kleister, konzipiert. Sie bieten eine gleichmässige und effiziente Verteilung der Materialien auf der Oberfläche, was zu einem optimalen Ergebnis führt. Die Walzen sind in Österreich hergestellt und zeichnen sich durch ihre hohe Qualität und Langlebigkeit aus. Mit einem Durchmesser von 75 Millimetern und einer Breite von 75 Millimetern sind sie ideal für präzise Arbeiten und ermöglichen eine einfache Handhabung. Der Lieferumfang umfasst eine Walze, die sich leicht austauschen lässt und somit eine praktische Lösung für verschiedene Projekte darstellt. - Geeignet für wasserverdünnbare Leime und Kleister - Hergestellt in Österreich für hohe Qualität - Einfache Handhabung und Austauschbarkeit.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
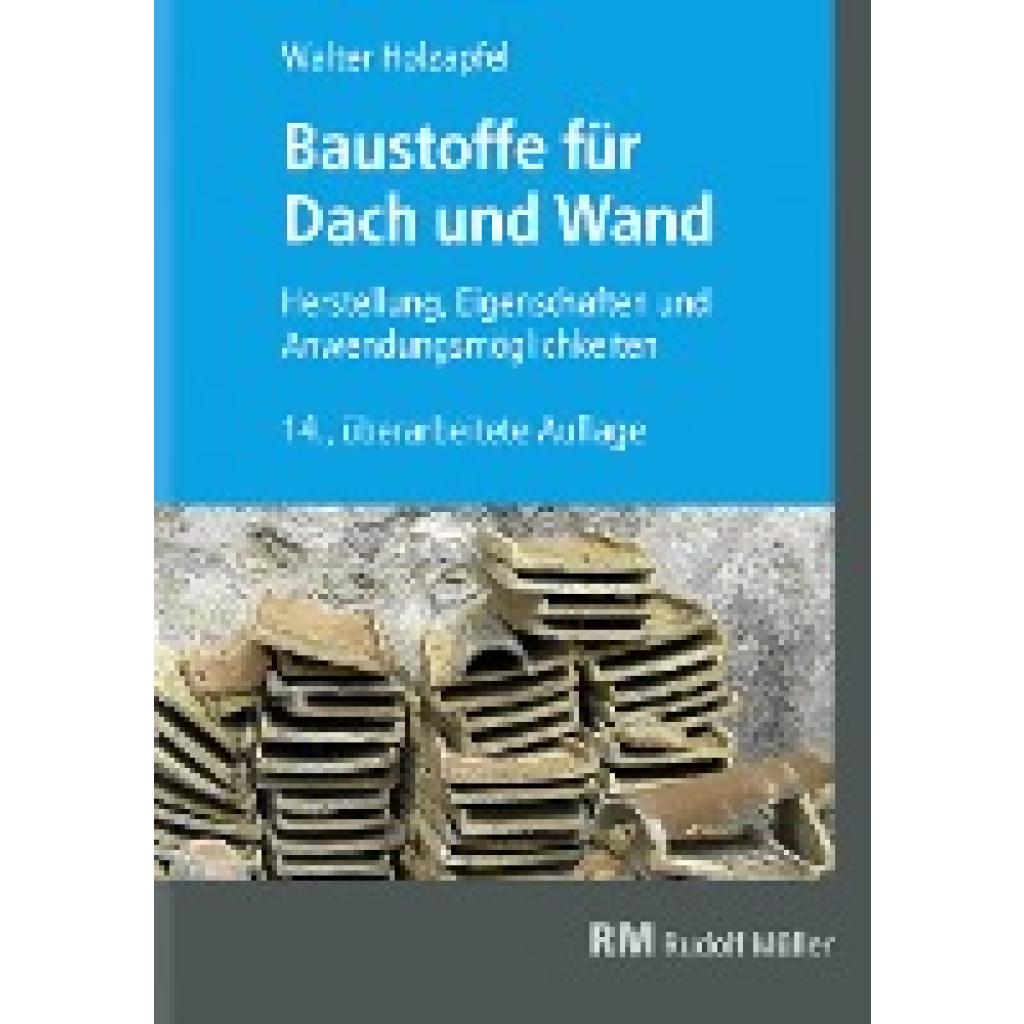
Holzapfel, Walter: Baustoffe für Dach und WandBaustoffe für Dach und Wand , Das einzigartige Standardwerk - früher als "Werkstoffkunde für Dach-, Wand- und Abdichtungstechnik" bekannt - behandelt Herkunft, Herstellung, Eigenschaften und Anwendungsmöglichkeiten der verschiedenen Werkstoffe. Insbesondere im Bereich der Aus- und Weiterbildung ist der Titel ein unentbehrliches Hilfsmittel und Nachschlagewerk und entspricht somit auch dem aktuellen Rahmenlehrplan des Dachdeckerhandwerks. Die vorliegende 14. Auflage baut auf der Grundlage der Vorauflage auf und ergänzt diese u.a. um neu auf den Markt gekommene Bau- und Hilfsstoffe. Außerdem berücksichtigt die Neuauflage den aktuellen Stand der Technik und der Normgebung sowie zwischenzeitlich gewonnene Erkenntnisse zu Art, Verhalten und Anwendungen der Baustoffe für Dach und Wand. Dies betrifft vor allem die Bereiche Holz, Metall und Brandschutz im Dachdeckerhandwerk sowie die neuesten Kunst- und Abdichtungsstoffe. Somit ist der Titel nicht nur Lehrunterlage, sondern dient auch als hilfreiches Nachschlagewerk für technische Problem- und Fragestellungen im Einzelfall. Aus dem Inhalt: - Dachschiefer und Dachziegel - Mörtel, Dachsteine, Faserzementplatten - Baumetalle - Holz und Holzwerkstoffe - Kunststoffe und Abdichtungsstoffe - Dämmstoffe , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 14. Auflage, Erscheinungsjahr: 201810, Produktform: Kartoniert, Autoren: Holzapfel, Walter, Edition: ADP, Auflage: 18014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Abdichtungsstoffe; Dachschiefer; Dachziegel, Fachschema: Bau / Bauberufe~Bauberuf~Dach~Dachdecker / Berufsbezogenes Schulbuch~Abdichtung~Dichtung (technisch)~Wand~Arbeitsstoff~Material~Werkstoff, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 22, Gewicht: 897, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481028312 9783481024185 9783481020255 9783481013837 9783481009113, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nach den MaschinenNach den Maschinen , 100 Jahre Industriefotografie aus Sachsen-Anhalt , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 202411, Redaktion: Palatini, John, Seitenzahl/Blattzahl: 320, Themenüberschrift: PHOTOGRAPHY / History, Keyword: Arbeitswelten; Ausstellungskatalog; DDR-Fotografie; Dokumentarfotografie; Fotografiegeschichte; Historische Fotografie; Industrialisierung; Industriefotografie; Industriegeschichte; Industriekultur; Kulturgeschichte; Lost Places; Maschinenbau; Nachwende-Fotografie; Postindustrielle Landschaften; Sachsen-Anhalt; Visueller Wandel; Zeitgeschichte, Fachschema: Kunstgeschichte~Ausstellungskatalog~Fotograf - Fotografin, Fachkategorie: Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen~Kunst: allgemeine Themen, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 300, Breite: 244, Höhe: 32, Gewicht: 2006, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.